COMPORTAMENTO · VIDA NO JAPÃO · IMÓVEIS
Casa própria no Japão: comprar ou continuar no aluguel?
A pergunta parece financeira, mas raramente é apenas financeira. Ela reúne segurança, mobilidade, idade, trabalho, filhos, aposentadoria, planos de retorno ao Brasil e até a ideia que cada família construiu sobre o que significa “ter uma casa”.
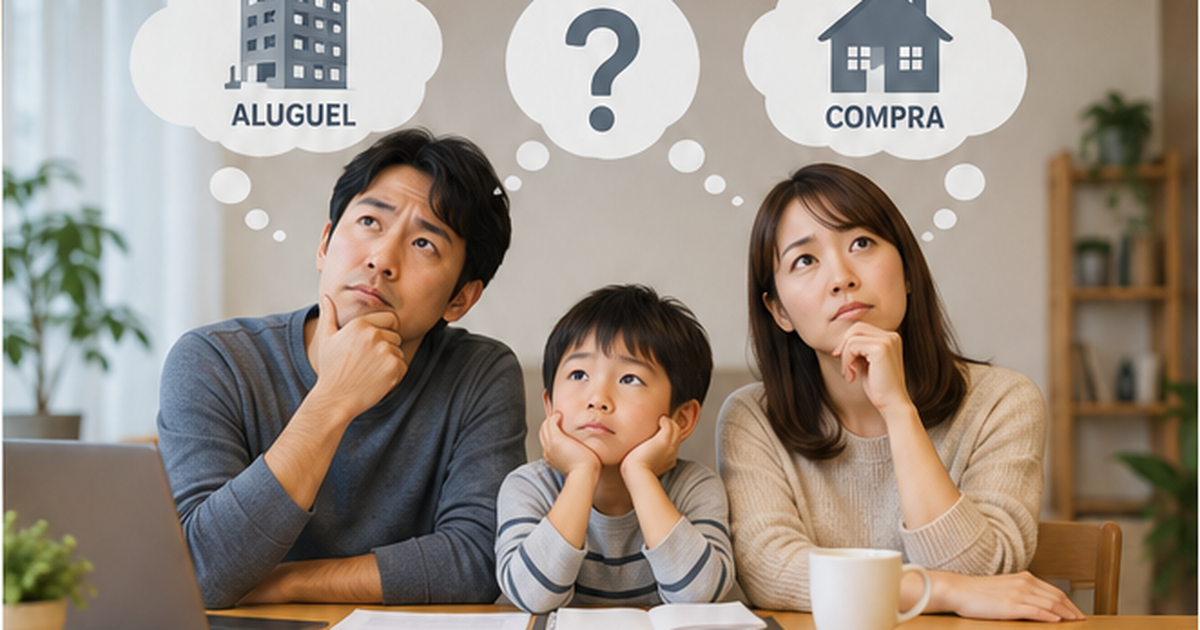
Para parte dos brasileiros que vivem no Japão, a casa própria representa estabilidade, autonomia e a sensação de que a vida deixou de ser provisória. Para outros, o aluguel preserva justamente aquilo que mais valorizam: liberdade para mudar de cidade, adaptar-se ao emprego e manter aberta a possibilidade de voltar ao Brasil. Nenhuma dessas leituras é, por si só, mais madura ou mais racional.
A questão central é que a decisão costuma ser apresentada como uma disputa entre duas frases — “aluguel é dinheiro perdido” e “financiamento prende a família” — quando, na prática, ambas simplificam um problema muito maior. Moradia é custo, patrimônio, risco, rotina, endereço escolar, tempo de deslocamento, aposentadoria e projeto familiar. O valor de cada elemento muda de uma casa para outra.
1. Antes da prestação, existe uma pergunta sobre permanência
No fim de 2025, o Japão tinha 210.014 residentes brasileiros. A comunidade já não pode ser descrita apenas como um contingente temporário de trabalhadores: há famílias que criaram filhos no sistema escolar japonês, acumularam décadas de residência e organizaram aqui sua vida profissional. Ao mesmo tempo, o desejo de retorno ao Brasil continua presente em muitos lares — às vezes como plano, às vezes como possibilidade.
É nessa diferença que a decisão começa. “Pretendemos voltar” pode significar passagem comprada para daqui a três anos ou apenas uma ideia mantida há quinze. Financeiramente e emocionalmente, são situações muito diferentes. A compra transforma o endereço em um ativo de longo prazo; o aluguel preserva a reversibilidade da decisão.
2. O comportamento entra na conta — mesmo quando pensamos estar falando só de números
Decisões de moradia são especialmente sensíveis a atalhos mentais. Um casal pode ancorar a análise na prestação mensal e esquecer custos de aquisição, imposto predial, seguros e manutenção. Outro pode olhar apenas para a liquidez do aluguel e subestimar quanto valoriza estabilidade escolar ou a possibilidade de chegar à aposentadoria sem despesa de locação.
Há ainda a comparação social. Quando amigos, colegas ou parentes começam a comprar, a casa própria pode adquirir o significado de “avanço de vida”. No sentido inverso, histórias de famílias que venderam com dificuldade podem transformar qualquer financiamento em sinônimo de aprisionamento. São experiências reais, mas não necessariamente reproduzem a realidade financeira, profissional e familiar de quem está decidindo agora.
Quatro atalhos mentais que merecem ser percebidos
Comparar apenas prestação e aluguel pode ocultar impostos, seguros, manutenção, entrada e custos de transação.
Uma possibilidade futura pode ser tratada como se fosse um evento próximo, adiando decisões por muitos anos.
A experiência de amigos e parentes influencia, mas não substitui renda, estabilidade e prioridades da própria família.
Tanto aluguel quanto juros, manutenção e depreciação têm custos. A pergunta útil é o que cada custo compra em troca.
3. Aluguel e financiamento compram coisas diferentes
O aluguel compra uso e flexibilidade. A prestação compra uso e, em parte, amortização de uma dívida que pode formar patrimônio. Mas essa diferença não autoriza concluir que um deles seja automaticamente superior. O proprietário assume risco de preço, manutenção, desastres, juros — quando a taxa é variável — e custos de venda. O inquilino assume o risco de reajustes, restrições contratuais, mudança forçada e maior dependência do mercado de locação ao envelhecer.
O que a propriedade pode oferecer
- Estabilidade de endereço e liberdade para adaptar a moradia.
- Amortização da dívida como formação gradual de patrimônio.
- Possibilidade de chegar à aposentadoria com a moradia quitada.
- Proteções vinculadas ao financiamento, conforme o seguro contratado.
- Menor exposição a decisões do proprietário do imóvel alugado.
O que o aluguel pode preservar
- Mobilidade geográfica diante de mudança de emprego ou cidade.
- Liquidez para reserva de emergência e outros projetos.
- Menor responsabilidade direta por grandes reparos estruturais.
- Saída mais simples quando a composição familiar muda.
- Menor exposição do patrimônio familiar a um único imóvel.
4. O tempo muda a pergunta
Custos de aquisição são pagos no começo; benefícios de permanência aparecem ao longo do tempo. Por isso, uma família que ainda não sabe onde trabalhará daqui a três anos enfrenta uma questão diferente da de outra que pretende permanecer na mesma região durante vinte. Não existe uma fronteira universal de “tantos anos para compensar”: preço do imóvel, terreno, estado da construção, taxa, aluguel local e custo de uma futura venda alteram o resultado.
Ganham peso a mobilidade, os custos de entrada e a facilidade de desfazer a decisão.
Preço, juros, aluguel local, manutenção e estabilidade profissional passam a competir de forma mais equilibrada.
Ganham peso a amortização acumulada, a condição do imóvel no futuro e o custo habitacional na aposentadoria.
5. Idade: não é apenas uma regra bancária
A idade interfere no prazo disponível e, portanto, no tamanho da prestação. Mas o ponto comportamental mais importante não é “estar velho demais” ou “ainda dar tempo”. É verificar em que fase da vida a dívida será paga. Um contrato que atravessa a aposentadoria pode ser perfeitamente administrável para uma família e excessivamente arriscado para outra.
A pergunta relevante é concreta: qual renda existirá quando o salário do trabalho deixar de ser a principal fonte do orçamento? Poupança, aposentadoria, indenizações, renda do cônjuge e capacidade de amortizar antes do prazo precisam entrar na conversa antes de a família escolher o imóvel — e não depois.
6. Filhos transformam endereço em continuidade
Para famílias com crianças e adolescentes, a moradia é também uma decisão sobre escola, amizades, deslocamento e pertencimento. A compra pode reduzir a probabilidade de mudanças involuntárias. O aluguel, por outro lado, permite aproximar a família de uma nova escola, universidade ou emprego quando as necessidades mudam.
Essa dimensão é difícil de colocar em uma planilha, mas não é menos real. O erro é tratá-la como argumento definitivo. Filhos podem desejar permanecer no Japão, mudar de província ou estudar fora; pais também podem mudar de trabalho. O que importa é reconhecer que “estabilidade” e “flexibilidade” são valores, não apenas categorias financeiras.
7. “Um dia vamos voltar ao Brasil”: transformar desejo em cenários
O retorno ao Brasil não torna a propriedade incompatível com o projeto familiar, mas cria uma segunda decisão: o que fazer com o imóvel quando chegar a hora. Vender, alugar a terceiros ou manter a casa vazia produzem consequências fiscais, financeiras e operacionais diferentes. Com financiamento em andamento, a locação pode depender de autorização da instituição financeira.
É preciso considerar valor de mercado, saldo devedor, despesas de venda e tributação de eventual ganho.
Transforma a casa em ativo de renda, mas acrescenta gestão, manutenção, tributação e regras do financiamento.
Preserva um ponto de retorno ao Japão, porém impostos, conservação e risco de imóvel vazio continuam existindo.
8. O cenário de juros ficou menos indiferente
Depois de décadas em que juros muito baixos reduziram a atenção dada à taxa, o custo do dinheiro voltou a fazer diferença. O Flat 35 exibia, em setembro de 2026, taxa mais frequente de 3,46% para prazos de 21 a 35 anos. Taxas fixas e variáveis distribuem riscos de maneiras diferentes: a fixa compra previsibilidade; a variável começa mais baixa em muitos produtos, mas transfere parte da incerteza futura para o mutuário.
Ainda assim, a taxa não deve ocupar sozinha o centro da decisão. Um financiamento barato de um imóvel que a família precisará vender cedo pode ser caro no conjunto; um financiamento mais caro, mas compatível com uma permanência longa e um orçamento confortável, pode produzir uma experiência inteiramente diferente.
FERRAMENTA DE CONTEXTO
Simule o peso mensal — sem transformar o resultado em veredito
O cálculo compara aluguel com prestação, imposto, seguro e uma reserva de manutenção. Não inclui todos os custos de compra e venda, valorização ou desvalorização, benefícios fiscais nem mudanças futuras de juros.
- Valor financiado
- ¥20.000.000
- Prestação estimada
- ¥58.817
- Custos de propriedade / mês
- ¥25.000
- Total mensal estimado
- ¥83.817
- Diferença para o aluguel informado
- +¥8.817
A diferença mensal não determina qual opção é “melhor”. Ela mostra apenas um recorte de caixa. Mobilidade, patrimônio, risco, horizonte de permanência e aposentadoria continuam fora desse número.
9. Há caminhos entre “comprar agora” e “nunca comprar”
A decisão pode ser adiada de forma consciente, e não apenas por medo. Uma família pode continuar no aluguel enquanto forma entrada, reduz dívidas, observa a estabilidade no emprego ou define a região onde pretende permanecer. Também pode reduzir o valor do compromisso analisando imóveis usados, casas menores ou regiões com preços inferiores — sempre com vistoria técnica e avaliação do estado da construção.
Do outro lado, “comprar” não significa necessariamente maximizar o financiamento disponível. Entrada maior, prazo menor, reserva separada para manutenção e escolha de um imóvel abaixo do teto aprovado pelo banco são maneiras de reduzir a pressão financeira. O produto final da decisão não é apenas a casa; é a estrutura de risco que a família aceita carregar junto com ela.
ANTES DE PROCURAR UM IMÓVEL
Dez perguntas para responder à mesa
- Por quanto tempo pretendemos permanecer nesta cidade ou região?
- O retorno ao Brasil tem data, condição objetiva ou é apenas uma possibilidade?
- Quanto do nosso desejo de comprar vem de nós e quanto vem da comparação com outras famílias?
- Se a renda cair durante seis meses, a moradia continua sustentável?
- Se a taxa variável subir, qual prestação ainda cabe sem sacrificar alimentação, saúde e poupança?
- Temos reserva para entrada e custos iniciais sem esvaziar a reserva de emergência?
- Quem pagará a moradia quando chegarmos à aposentadoria?
- Quanto valorizamos poder mudar rapidamente de cidade?
- Que papel a escola e a rede social dos filhos têm na permanência neste endereço?
- Se precisarmos sair do Japão, qual seria nosso plano realista para o imóvel?
10. A decisão madura não precisa parecer definitiva
Comprar uma casa não prova que uma família decidiu viver para sempre no Japão. Continuar no aluguel não significa ausência de raízes. Em ambos os casos, há famílias que escolheram bem e famílias que escolheram sob pressão. O ponto comum das decisões mais robustas é outro: elas conseguem explicar por que a opção faz sentido diante da renda, do horizonte de permanência e das prioridades daquele momento.
A melhor pergunta, portanto, não é “o que compensa mais para todo mundo?”, mas “qual conjunto de custos, riscos e liberdades estamos dispostos a assumir?”. A resposta pode mudar com o tempo. Reconhecer essa possibilidade não enfraquece a decisão; torna-a mais realista.
Casa própria pode ser estabilidade. Aluguel pode ser estratégia. O significado depende da vida que a família está tentando construir.
Nota de transparência. Esta matéria tem caráter jornalístico e informativo, não recomenda compra, aluguel, imóvel ou instituição financeira. Questões fiscais e contratuais devem ser verificadas no caso concreto com profissionais habilitados.