Juro fixo ou variável: a conta do financiamento no Japão mudou
O juro variável saiu do quase zero e já passou de 1,2%. O fixo de 35 anos está em 3,46%. A diferença entre as modalidades aumentou e a decisão exige uma nova leitura da prestação e do custo total.
Redação Conecta Japão BR · 20 de setembro de 2026Atualizado em 20 de setembro, após a decisão do Banco do Japão
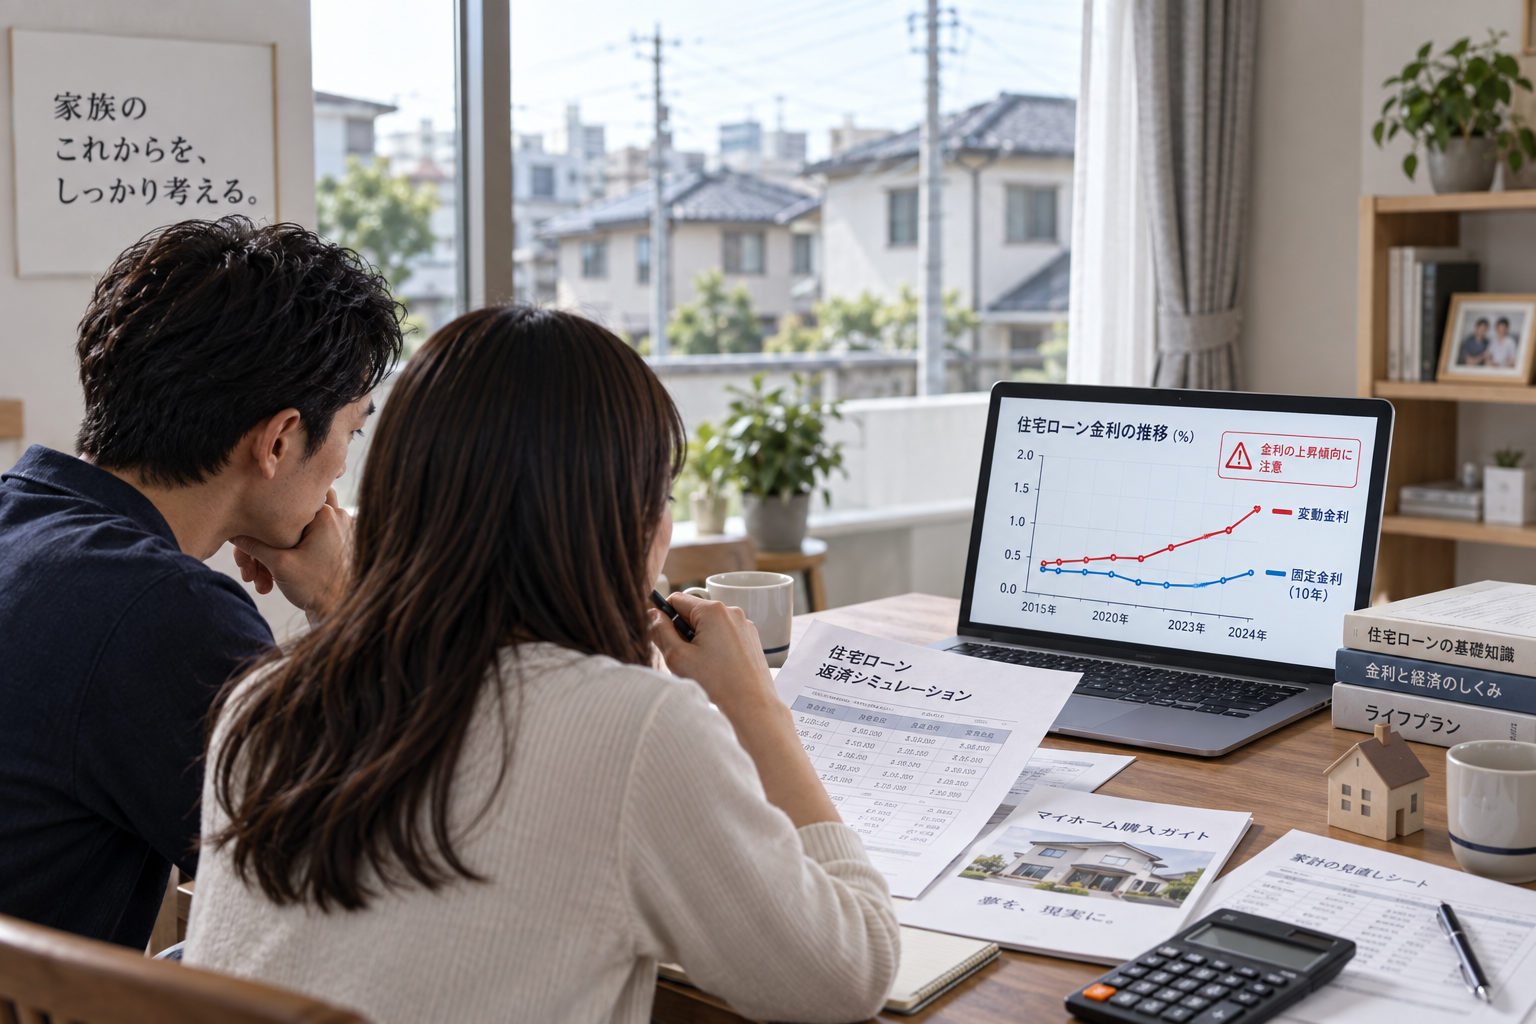
Durante mais de vinte anos, financiar uma casa no Japão foi excepcionalmente barato. O juro básico ficou em zero, ou abaixo dele, e algumas taxas variáveis chegaram a ficar abaixo de 0,4% ao ano. Esse cenário mudou.
Em junho de 2026, o Banco do Japão elevou o juro básico de 0,75% para 1,00%. Em 18 de setembro houve nova alta, para 1,25%. É a segunda elevação em três meses e coloca o custo do dinheiro em um patamar que não era visto há décadas.
Isso não significa que a prestação de todos os financiamentos aumentará imediatamente. O efeito depende do banco, do tipo de contrato e das regras de revisão previstas no financiamento.
Como funciona o juro variável
No Japão, o financiamento variável costuma ser revisado a cada seis meses, acompanhando as taxas de referência dos bancos. A prestação, porém, não necessariamente muda no mesmo momento.
A regra dos cinco anos
Na maioria dos bancos, o valor da prestação é recalculado somente a cada cinco anos. Se o juro sobe antes disso, o valor mensal pode continuar igual, mas uma parte maior passa a pagar juros e uma parte menor amortiza a dívida.
A regra dos 125%
Em contratos que utilizam essa regra, quando chega o momento de recalcular a prestação, o novo valor não pode ultrapassar 125% da prestação anterior naquela revisão.
Uma prestação de ¥60.000, por exemplo, teria teto de ¥75.000 naquela revisão. Isso reduz o impacto imediato no orçamento, mas não elimina os juros acumulados.
Como funciona o juro fixo
No financiamento fixo, a taxa contratada permanece travada durante o prazo definido. No Flat 35, a taxa de referência usada nesta análise está em 3,46%.
A vantagem é a previsibilidade. A família sabe desde o início quanto pagará e não precisa refazer o orçamento se as taxas subirem. Em troca, o custo inicial é atualmente muito maior do que no variável.
A conta em números
Tomando como exemplo um financiamento de ¥20.000.000 por 35 anos, com parcelas iguais:
| Taxa anual | Prestação | Total pago | Juros |
|---|---|---|---|
| 1,23%Variável média hoje | ¥58.626 | ¥24.623.025 | ¥4.623.025 |
| 1,25% | ¥58.817 | ¥24.703.248 | ¥4.703.248 |
| 1,50% | ¥61.237 | ¥25.719.493 | ¥5.719.493 |
| 2,00% | ¥66.253 | ¥27.826.073 | ¥7.826.073 |
| 2,50% | ¥71.499 | ¥30.029.598 | ¥10.029.598 |
| 3,00% | ¥76.970 | ¥32.327.416 | ¥12.327.416 |
| 3,46%Fixo hoje | ¥82.195 | ¥34.522.019 | ¥14.522.019 |
- Começar próximo da taxa variável atual representa hoje uma prestação cerca de ¥23.600 menor por mêsdo que o fixo de 3,46%.
- Cada aumento de aproximadamente 0,25 ponto acrescenta perto de ¥2.400 à prestação do exemplo.
- O custo final depende da trajetória dos juros durante todo o financiamento, e não apenas da taxa oferecida hoje.
Faça a conta com os seus números
Estimativa com parcelas iguais; não inclui seguro, impostos nem despesas da compra.
- Prestação no variável
- ¥58.626
- Prestação no fixo
- ¥82.195
- Diferença mensal hoje
- Variável economiza ¥23.569
- Se a taxa variável dobrar
- ¥71.071
- Teto de 125% da parcela inicial
- ¥73.283
O que pesa para cada lado
O variável tende a fazer mais sentido quando…
- a prestação cabe com folga no orçamento;
- há reserva financeira;
- existe intenção de amortizar ou quitar antes;
- o prazo real do financiamento pode ser menor;
- a família aceita acompanhar mudanças nas taxas.
O fixo tende a fazer mais sentido quando…
- a previsibilidade é prioridade;
- a renda familiar possui pouca margem;
- uma alta de juros traria risco ao orçamento;
- o planejamento é de longo prazo;
- a família prefere eliminar o risco de revisão.
Também existem modalidades fixas por prazo determinado e contratos que dividem o financiamento entre uma parte fixa e outra variável. A disponibilidade depende da instituição.
Um detalhe que mudou de figura
A dedução do financiamento habitacional continua sendo uma ajuda importante, mas o cenário mudou. Durante anos houve situações em que a taxa do financiamento ficava abaixo da dedução fiscal.
Com o variável próximo de 1% ou mais e o fixo acima de 3%, essa relação mudou. Quem fez a conta há alguns anos deve recalcular considerando as taxas atuais.
Financiamento para estrangeiros
A residência permanente continua sendo uma exigência comum, mas as condições variam entre instituições. Alguns bancos aceitam outras situações de residência ou cônjuge elegível como garantidor.
Tempo de empresa, renda anual, idade, imóvel, histórico de crédito e seguro de vida do financiamento também fazem parte da análise.
O seguro danshin pode quitar a dívida em caso de falecimento ou determinadas incapacidades. Sua aprovação depende da declaração de saúde. No Flat 35, esse seguro pode ser opcional.
Custos que não aparecem na taxa
- entrada, registro, imposto de aquisição, corretagem e seguros;
- imposto anual do imóvel;
- manutenção, reforma e substituição de equipamentos;
- depreciação da construção e valor futuro do terreno.
Seis perguntas antes de assinar
- Se a prestação subir 25%, o orçamento continua seguro?
- O contrato possui as regras dos cinco anos e dos 125%?
- Quanto será pago em dinheiro no fechamento?
- Quanto restará de reserva depois da compra?
- Por quanto tempo a família pretende permanecer no Japão?
- O seguro danshin foi analisado e aprovado?
Dados atualizados em 20 de setembro de 2026, após a decisão do Banco do Japão de 18 de setembro. Taxas bancárias podem mudar; confirme os valores vigentes antes de contratar.